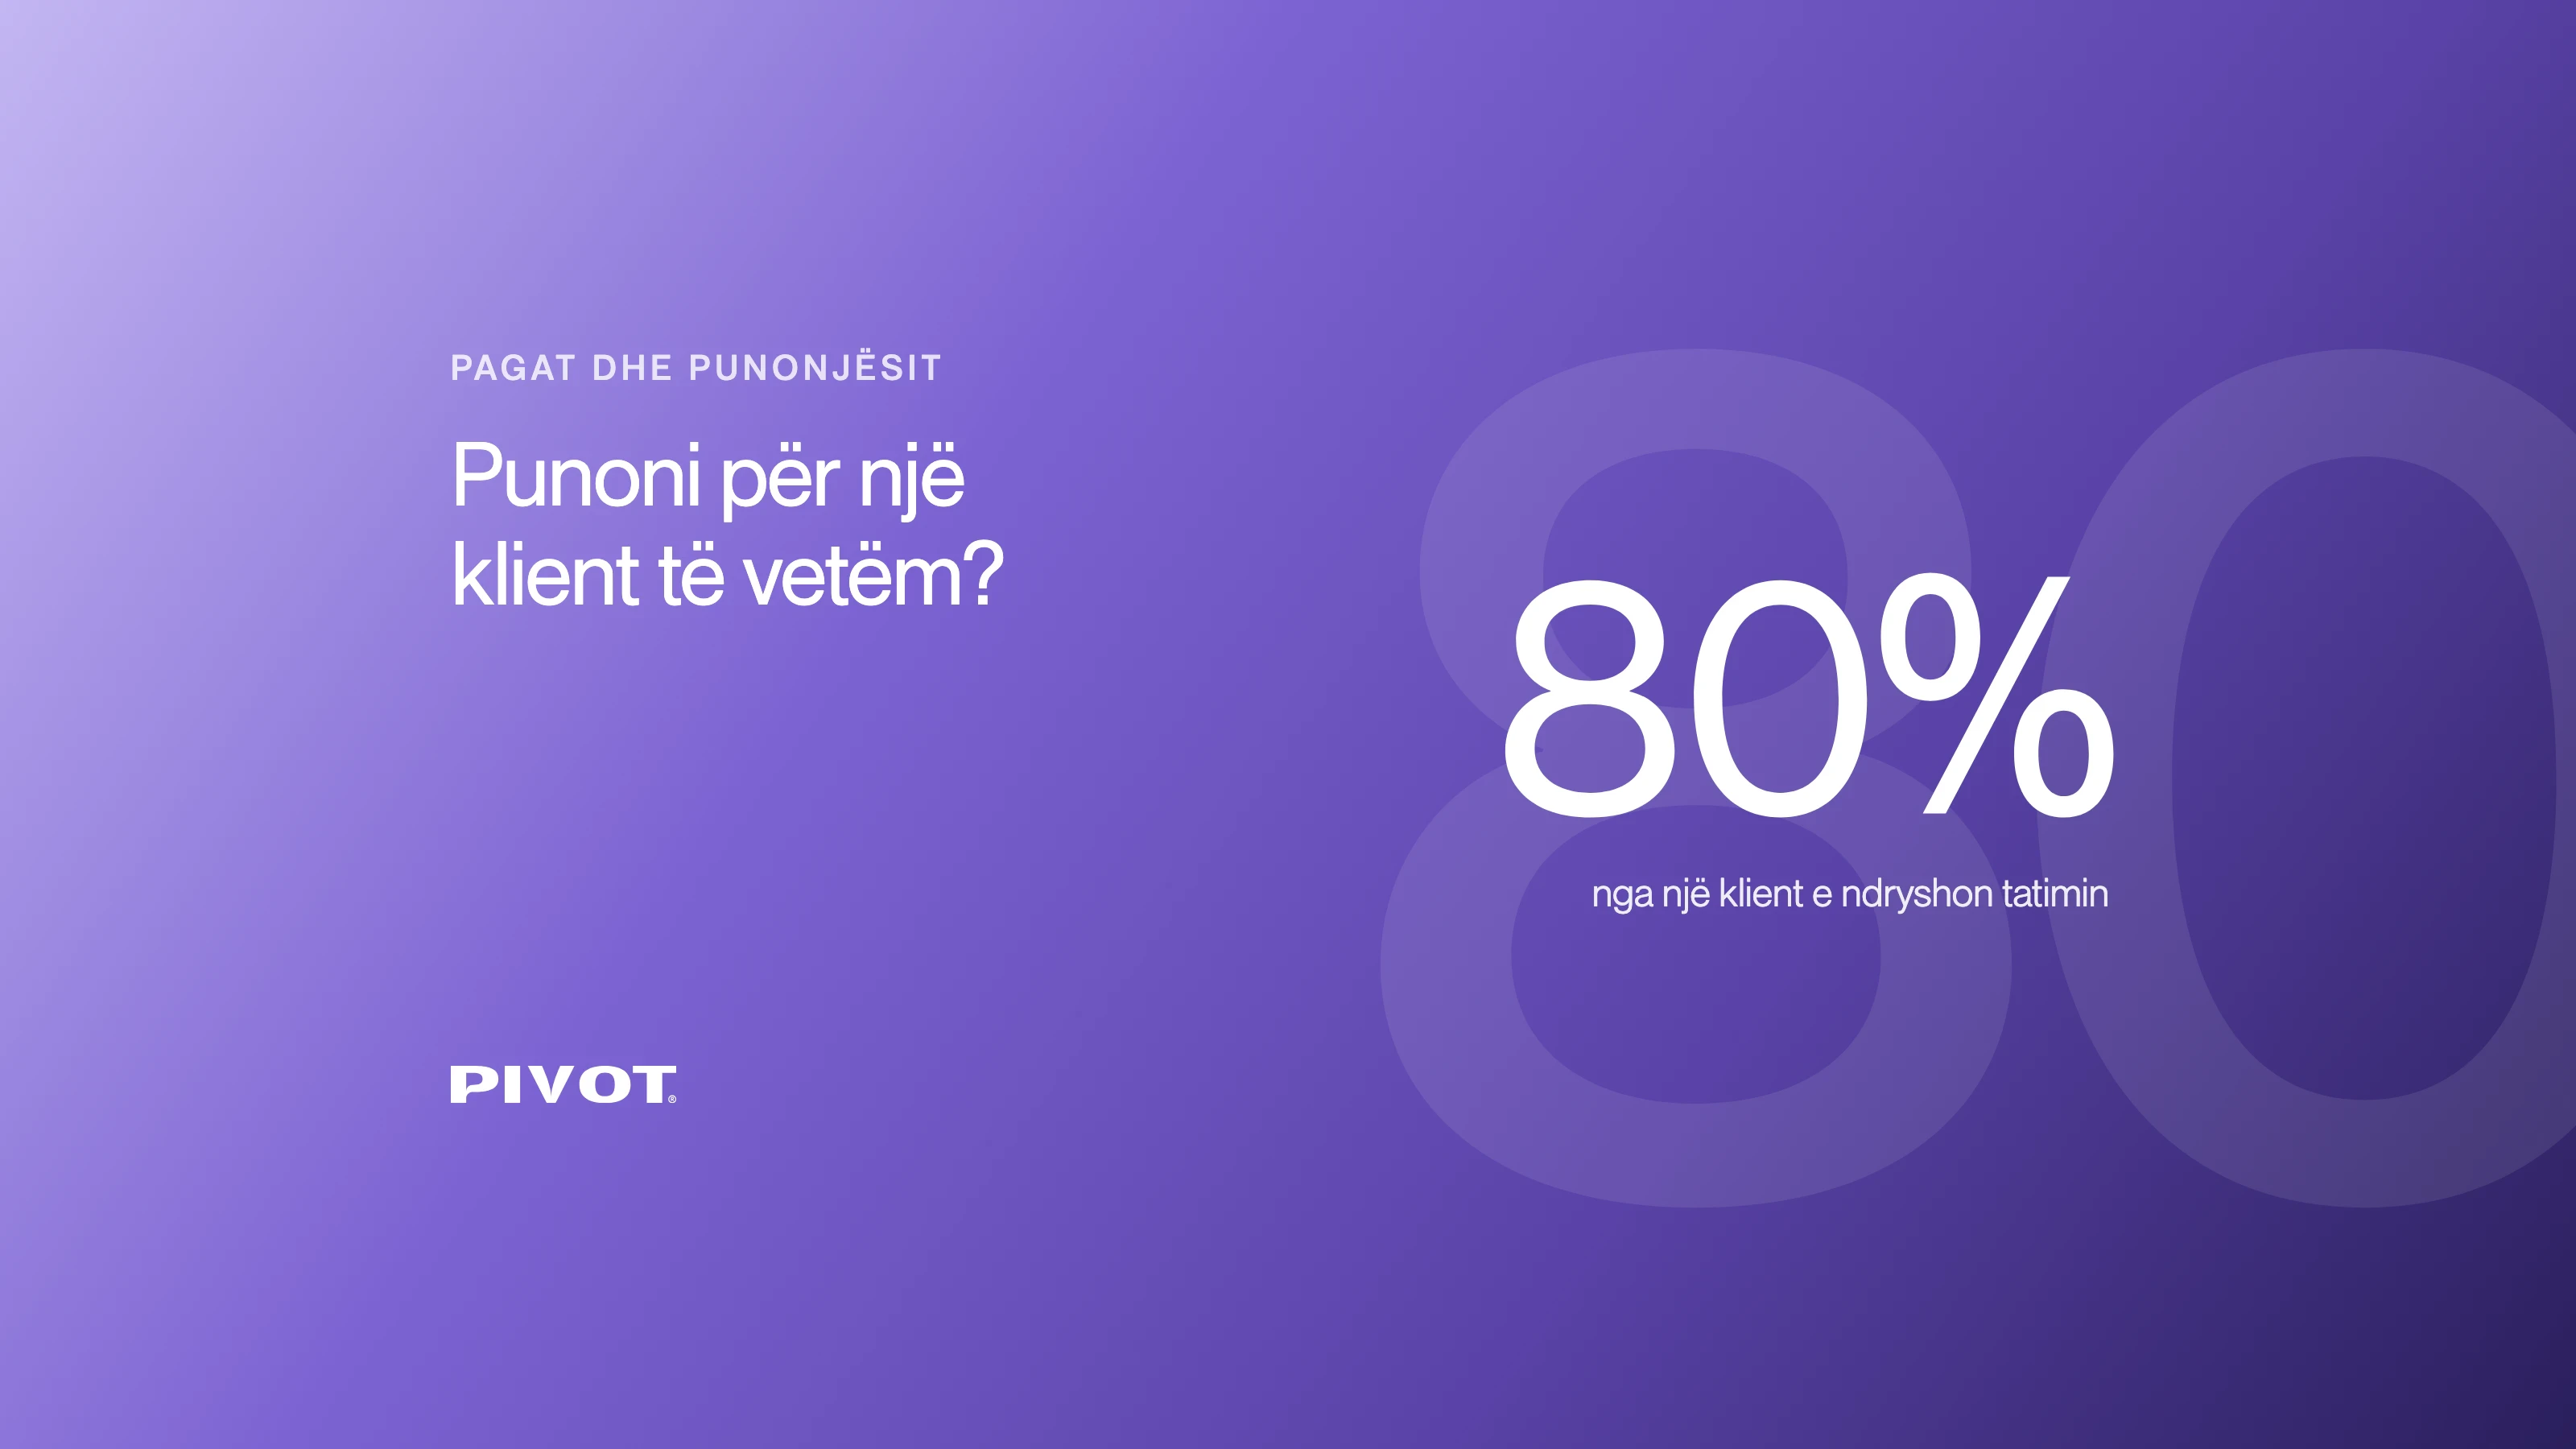
Nëse një klient ju paguan 80% ose më shumë të të ardhurave, tatimet ju trajtojnë si punonjës të tij. E njëjta gjë ndodh kur dy klientë ju paguajnë 90% ose më shumë. Ndryshimi nuk është i vogël: si i vetëpunësuar me të ardhura deri në 14 milionë lekë paguani 0% tatim fitimi deri në vitin 2029, ndërsa paga tatohet me 13% dhe 23%. Ka një rrugëdalje të ligjshme, por ajo kërkon një deklaratë në mars dhe një marrëdhënie pune që është vërtet e pavarur.
Llogaritni pjesën e klientëve tuaj
Shkruani sa ju ka paguar çdo klient gjatë vitit. Mjeti tregon pjesën e secilit dhe nëse prekni njërin nga testet. Shifrat e paraplotësuara janë shembulli zyrtar i ministrisë.
A e kaloni testin 80% ose 90%?
Shkruani deri në pesë klientë. Llogaritja mbetet në këtë faqe.
Shembulli i paraplotësuar është ai i Udhëzimit nr. 9/2026: 2.9 milionë nga 3.5 milionë lekë vijnë nga një klient. Shkruajeni si 2,900,000 ose 2900000; lëreni bosh një klient që nuk e keni.
Klienti më i madh: 82.9% · Dy më të mëdhenjtë: 94.3%
Një klient paguan 80% ose më shumë. Si rregull, këto të ardhura trajtohen si nga punësimi. Që të mbeten të ardhura nga biznesi, dorëzoni deklaratën e statusit të vetëpunësuarit bashkë me deklaratën vjetore në mars, dhe jini gati të tregoni që punoni në mënyrë të pavarur.
Asnjë shenjë e shënuar.
Orientim, jo vendim. Tatimet vendosin pas shqyrtimit të marrëdhënies reale dhe mund t'i rikualifikojnë të ardhurat edhe kur deklarata është dorëzuar.
Zgjedhjet mbeten vetëm në këtë faqe dhe pastrohen kur e ringarkoni. Nuk dërgohen te Pivot apo Tatimet.
Burimi zyrtar: Administrata Tatimore, 19 mars 2026Çfarë thotë rregulli
Neni 12 i Ligjit nr. 29/2023 "Për tatimin mbi të ardhurat" i quan të ardhura nga punësimi edhe ato të një të vetëpunësuari, kur plotësohet njëri nga dy testet. DPT e quan "neni antishmangie". Synimi është të kapë rastet kur dikush punon në fakt si punonjës, por faturon si biznes.
Testet llogariten mbi të ardhurat e vitit tatimor. Nuk ka rëndësi si quhet kontrata. Rëndësi ka kush ju paguan dhe sa.
Rrugëdalja: deklarata e statusit të vetëpunësuarit
Ligji ju lejon të deklaroni vetë se nuk jeni në kushtet e të ardhurave nga punësimi, edhe kur e kaloni pragun. Deklarata e statusit të vetëpunësuarit dorëzohet elektronikisht bashkë me deklaratën vjetore të të ardhurave nga biznesi, brenda marsit të vitit pasardhës. Për të ardhurat e vitit 2026, kjo do të thotë brenda marsit 2027.
Deklarata plotësohet për një kontraktues kur kaloni testin 80%, dhe për dy kur kaloni testin 90%. Për secilin klient pyet:
Shembujt zyrtarë: kush është punonjës dhe kush jo
Udhëzimi nr. 9, datë 12.3.2026, jep pesë raste. Ato tregojnë mirë si mendon administrata.
Kush është jashtë rregullit
Rregulli nuk zbatohet kur i shërbeni vetëm personave jorezidentë në Shqipëri, ose vetëm subjekteve pa seli të përhershme këtu. Në këtë rast, të ardhurat konsiderohen automatikisht nga biznesi dhe deklarata nuk duhet. Kjo vlen për shumë programues dhe dizajnerë që punojnë për kompani të huaja.
Kujdes: mjafton një klient shqiptar që përjashtimi të mos vlejë më në formën e tij të plotë, sepse ligji thotë "vetëm" për klientët e huaj.
Shembull ilustrues: një programuese fiton 3 milionë lekë në vit, 2.7 milionë nga një kompani gjermane pa seli në Shqipëri dhe 300 mijë nga një biznes në Tiranë. Kompania gjermane i jep 90% të të ardhurave. Meqë nuk punon vetëm për klientë të huaj, testi zbatohet. Që të ardhurat të mbeten nga biznesi, i duhet deklarata e statusit në mars.
Si ndihmon Pivot
Para marsit, kontrollojmë pjesën e çdo klienti në të ardhurat tuaja. Nëse kaloni pragun, ju ndihmojmë të vlerësoni sinqerisht nëse puna juaj është e pavarur dhe përgatisim deklaratën e statusit me faktet që e mbështesin. Nëse rasti nuk mbrohet, ju tregojmë rrugën tjetër para se ta gjejë kontrolli.
Flisni me Pivot për deklaratën vjetore. Lidhur me këtë: PF apo SH.P.K. në Shqipëri dhe taksat e biznesit në Shqipëri.
Burime zyrtare dhe periudha
Burimet: Ligji nr. 29/2023 "Për tatimin mbi të ardhurat", i ndryshuar me Ligjin nr. 81/2025, nenet 12(1)(ç), 24 dhe 69(1)(dh), shtojca nr. 1; Udhëzimi nr. 9, datë 12.3.2026, pika 12.8.1. U kontrolluan më 28 tetor 2026. Normat vlejnë për vitin tatimor 2026. Shembulli i programueses është ilustrues.